
「毎月返済しているのに、借金の残高がなかなか減らない」
「返済日が近づくたびに、生活費が足りなくなる」
「別のカードや借入れで、今月の返済をしのいでいる」
このような状況が続いている場合は、返済方法を見直すタイミングかもしれません。
債務整理の相談は、滞納してからでなければできないものではありません。返済を続けることが難しいと感じた段階で、任意整理・個人再生・自己破産などの選択肢を確認できます。
この記事では、仙台で借金やリボ払いの返済に悩んでいる方に向けて、弁護士に相談する目安と、債務整理を検討する際のポイントを解説します。
返済できていても、相談を考えたいケース
返済すると生活費が足りなくなる
返済のために家賃や食費、医療費などを圧迫している場合、現在の返済計画が家計に合っていない可能性があります。
大切なのは、今月の返済ができるかだけでなく、必要な生活費を確保しながら返済を続けられるかです。収入から生活費を差し引き、無理なく返済に充てられる金額を確認しましょう。
借金を返すために、別の借入れをしている
消費者金融への返済をカードのキャッシングで補ったり、リボ払いを増やして生活費を確保したりしている場合は注意が必要です。
一時的に支払いができても、借入先や利息の負担が増え、状況が悪化することがあります。借り増しを続ける前に、返済全体を見直すことが大切です。
リボ払いの残高が減らない
リボ払いは毎月の支払額が一定でも、残高に応じた手数料がかかります。利用を続けると、支払っているのに残高が減らず、完済までの見通しが立たなくなることがあります。
毎月の支払額だけでなく、残高、手数料率、新たな利用額も確認してください。見通しが立たない場合は、債務整理の対象となるかを相談できます。
債務整理を相談すると、必ず自己破産になる?
債務整理には複数の方法があります。借金の金額だけで手続きが決まるわけではなく、収入、生活費、財産、住宅ローン、保証人の有無などを踏まえて検討します。
任意整理|債権者と返済条件を交渉する方法
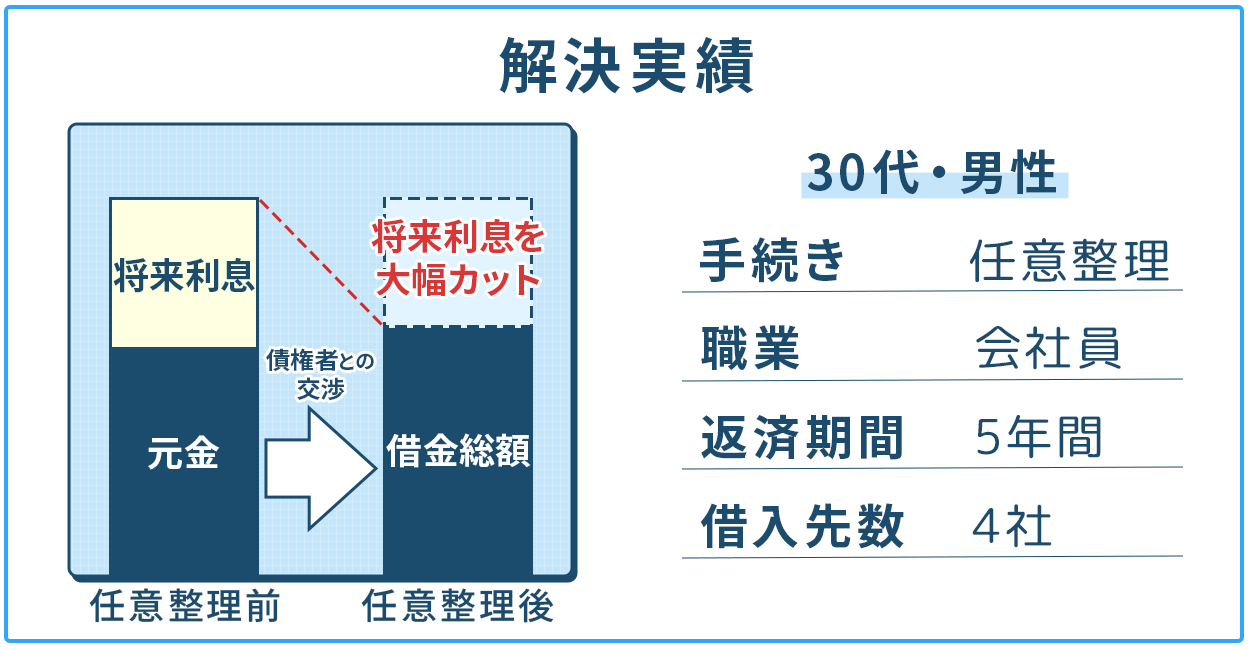
任意整理は、裁判所を通さず、債権者と将来利息や返済期間などについて交渉する手続きです。
利息の負担や毎月の返済額を抑えられる可能性がありますが、条件は債権者との合意によって決まります。必ず利息がなくなる、希望どおりの分割払いになるというものではありません。原則として元金の返済が必要となるため、合意後も返済を続けられるかが重要です。
詳しくは、任意整理のメリット・デメリット・流れをご覧ください。
個人再生|裁判所を通じて返済負担の軽減を目指す方法
個人再生は、継続的な収入を得る見込みがある方などが、裁判所の認可を受けた再生計画に従って返済する手続きです。原則として計画に沿った返済を行うことで、残りの対象債務の免除を受けられます。
一定の要件を満たす場合には、住宅ローンを支払いながら自宅を残せる可能性もあります。ただし、住宅ローン自体が当然に減額される制度ではありません。利用の可否や返済額は、債務額、財産、収入などによって異なります。
自己破産|返済が難しい場合に生活の立て直しを目指す方法
自己破産は、返済ができない状態にある場合に、裁判所で破産手続きと免責手続きを進める方法です。免責が許可されると、原則として対象となる借金の返済義務が免除されます。
ただし、税金や養育費など、免責されない債務があります。また、一定の財産の処分や、一部の職業・資格への制限が問題になる場合もあります。
「借金がいくら以上なら自己破産」という一律の基準ではなく、収入や財産、家計の状況から判断する必要があります。
債務整理を検討する前に確認しておきたいこと
クレジットカードや新たな借入れへの影響
債務整理は信用情報に影響し、クレジットカードの利用や新たな借入れなどが難しくなる場合があります。公共料金などをカードで支払っている方は、支払方法の変更も検討する必要があります。
家族・勤務先・保証人への影響
弁護士には守秘義務があります。ただし、手続きに必要な書類、郵便物、家計や財産の確認などを通じて、家族に知られる可能性はあります。自己破産や個人再生では官報への掲載もあります。「絶対に誰にも知られない」とは言い切れません。
また、保証人がいる借金を整理すると、保証人に請求が及ぶことがあります。家族や勤務先に知られたくない事情、保証人の有無は、相談の際に最初にお伝えください。
弁護士に依頼すると、督促は止まる?
弁護士が債務整理を受任し、貸金業者に受任通知が届くと、貸金業法上、正当な理由のない本人への直接の取立てが規制されます。
ただし、相談しただけで督促が止まるわけではありません。また、受任通知によって借金が消えたり、訴訟や差押えが必ず止まったりするわけでもありません。債権者の種類や手続きの進み具合に応じた対応が必要です。
裁判所から訴状や支払督促が届いている場合は、封筒も含めて保管し、早めに弁護士へ相談してください。対応期限のある書類を放置しないことが大切です。
相談前に何を準備すればよい?
分かる範囲で、次の情報を整理しておくと相談が進めやすくなります。
- 借入先・カード会社の名前と、それぞれの残高
- 毎月の返済額と、滞納の有無
- 手取り収入と、家賃などの主な生活費
- 預貯金、自宅、車、保険などの財産
- 住宅ローンや保証人の有無
- 督促状や裁判所から届いた書類
正確な残高が分からない場合や、資料がそろっていない場合でも、その事情を伝えて相談できます。準備が完璧になるまで待つ必要はありません。
よくあるご質問
まだ滞納していなくても相談できますか?
はい。返済を続けると生活が成り立たない、借り増しをしなければ返済できないといった段階でも相談できます。
相談すると、その場で依頼を決める必要がありますか?
相談と、手続きを依頼することは別です。利用できる方法や見込まれる費用、生活への影響を確認したうえで、ご検討ください。
弁護士費用が心配です。
必要な費用は、選択する手続きや案件の内容によって異なります。弁護士費用に加え、裁判所に納める費用が必要になる手続きもあります。相談時には、総額の見込みと支払方法をご確認ください。
仙台で借金・リボ払いの返済に悩んだら、ご相談ください
借金の問題は、ご自身だけで考えていると、どの方法を選べばよいのか分からなくなることがあります。まずは借入れと家計の状況を整理し、生活を立て直すための選択肢を確認しましょう。
弁護士法人仙台青葉ゆかり法律事務所では、借金や債務整理に関するご相談を受け付けています。返済への不安、家族への影響、費用についての心配も、相談の際にお聞かせください。
お問い合わせの際は「債務整理の相談を希望します」とお伝えください。 借入先の数、借金の概算、毎月の返済額が分かれば、あわせてお知らせいただくとスムーズです。
- 電話:022-797-8355
- お問い合わせフォーム
- 所在地:仙台市青葉区本町1丁目3番9号 第六広瀬ビル5階
※この記事は一般的な制度の説明です。適切な手続きや見通しは、個別の事情によって異なります。