

任意整理とは、借金の返済が苦しくなった場合に、裁判所を通さず金融機関など債権者に直接交渉することによって、将来の利息・遅延損害金などの負担を軽減できる可能性があり、長期分割払いにして毎月の支払額を下げる交渉などを行う債務整理のことです。
今回は「任意整理のメリット・デメリット」「任意整理の流れ」「任意整理についてよくある質問」について解説しています。
任意整理のメリット
将来利息などの負担を軽減できる可能性がある
任意整理では、債権者と交渉し、将来利息の減免や分割返済などについて合意を目指します。合意が成立すれば、利息の負担を抑え、完済までの見通しを立てやすくなる場合があります。ただし、任意整理は債権者との合意による手続きです。将来利息、すでに発生した利息、遅延損害金が必ず免除されるわけではありません。借入先や取引状況によって、合意できる条件は異なります。
| 将来 利息 | 債務者が将来支払う予定の利息のことを指します。 |
| 経過 利息 | 任意整理の手続きを開始する前に既に発生している未払いの利息のことを指します。 |
| 遅延損害金 | 債務者が返済期日までに支払いを行わなかった場合に発生する追加のペナルティとしての金利や料金のことです。通常の利息よりも高い金利が設定されることが一般的です。 |
督促への対応を弁護士に任せることができる
弁護士が債務整理を受任し、貸金業者に受任通知が届くと、正当な理由のない本人への直接の取立てが法律上規制されます。督促への対応を弁護士に任せることで、家計の整理や今後の返済方針の検討を進めやすくなります。
ただし、受任通知によって借金の返済義務がなくなるわけではありません。また、訴訟や差押えが自動的に止まるわけでもありません。どの支払いを継続・停止するかは、債権者や手続きの内容を確認したうえで、弁護士からご案内します。
3年~5年程度の長期分割払いにできる
将来利息などの負担を軽減して残った債務額を原則3年(36カ月)で分割払いにて返済するように交渉します。
場合によっては5年(60カ月)の分割払いとなることもあります。
資料を揃える手間が少ない
自己破産や個人再生では裁判所を通して債務整理を行いますが、任意整理の場合は直接債権者と交渉をすることによって債務額を減らします。
裁判に関する資料を揃える必要が無いので、依頼者にとっては最も手間が少ない債務整理方法となります。
一部の債権者を除外して手続きができる
任意整理は債権者毎に借金の減額交渉をする手続きです。
特定の債権者との関係を維持したい場合: 例えば、資産を残すために自動車ローンや住宅ローンなどの債務を任意整理の対象から外すことができます。
特定の債権者との交渉が困難な場合: 交渉が難航する債権者を除外し、他の債権者とのみ交渉を進めることで、全体の手続きをスムーズに進めることができます。
借金の理由に関係なくできる
任意整理はギャンブルやFXなどの自己破産だと免責不許可事由になる可能性のあるような理由で作った借金でも減額対象になります。
官報に名前が載らない
任意整理をしても官報に掲載されません。
誰にもバレずに債務整理をしたい方は、自己破産・個人再生と比較してバレにくい任意整理がおすすめです。
任意整理のデメリット
- 元本は減額できない
- ブラックリストに名前が載る
任意整理の相談から解決までの流れ
- STEP1弁護士に無料相談する任意整理は債務者自身で行うことができますが、債務額の計算や債権者との交渉も自身で行う必要があるためおすすめできません。専門家である弁護士などに相談することをおすすめします。面談では借入・収入・資産の状況や債務者自身の希望を考慮して「任意整理が最適な債務整理方法なのか」をヒアリングします。
- STEP2債権者からの取り立て停止弁護士に任意整理を依頼すると金融機関等に受任通知を送ります。これにより督促への対応を弁護士に任せることができる
- STEP3各債権者と和解交渉和解案を作成し各債権者と和解交渉を行います。
- STEP4解決:和解に基づく返済各債権者が和解案に同意すると返済が再開されます。
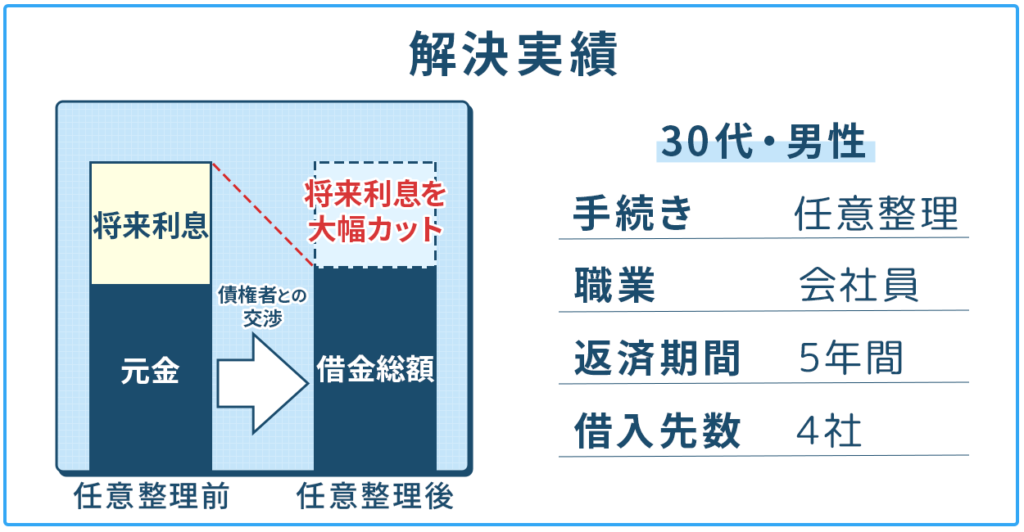
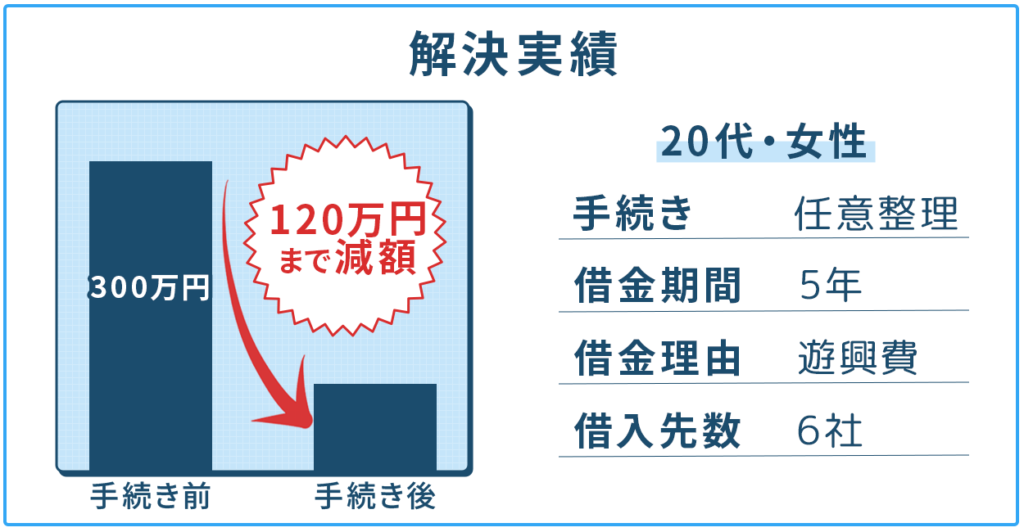
解決実績
任意整理についてよくある質問
- Q家族や友人にバレずに任意整理をすることはできますか?
- A
他の債務整理(自己破産・個人再生)と比べると任意整理はバレにくいです。バレないように任意整理がしたい場合は、事前に弁護士にその旨を伝えておいてください。郵送物などでバレることがありますが、事情を考慮して工夫をしてくれます。
参考記事は自己破産にフォーカスした記事ですが、任意整理でも参考になる部分があるのでぜひご覧ください。
- Q任意整理をすると、クレジットカードは使えなくなりますか?
- A
任意整理では、原則として交渉する債権者を個別に選ぶことができます。ただし、対象から外した借金は、従来の条件で返済を続ける必要があります。また、対象外のクレジットカードであっても、信用情報やカード会社の判断によって利用できなくなる場合があります。
- Q任意整理を行うと、家や車を手放さなければならないのですか?
- A
家や車を残せるかは、選ぶ手続きだけでなく、ローンの残高、所有名義、担保の有無、財産の価値などによって異なります。ローンを任意整理の対象から外す場合も、従来どおりの支払いを継続できるか確認が必要です。個人再生で自宅を残すには、住宅資金特別条項の利用条件などを確認する必要があります。

